
Sintesi
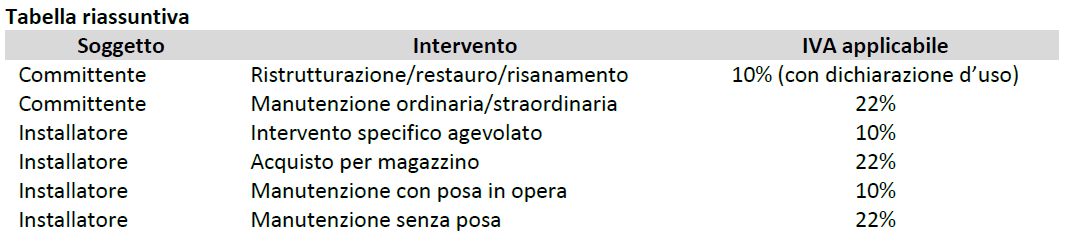
L’aliquota IVA ridotta al 10% si applica ai beni finiti impiegati in interventi di ristrutturazione, restauro e risanamento conservativo. Non è applicabile alle forniture autonome di beni per interventi di manutenzione, dove la riduzione riguarda solo la prestazione con posa in opera.
Riferimenti normativi
• Art. 7, comma 1, lett. b), L. 488/1999
• N. 127-terdecies e 127-quaterdecies Tabella A, Parte III, DPR 633/1972
• Risoluzioni AE n. 22/E del 1998 e n. 97/E del 1994
• Circolare AE n. 71/E del 2000
Ambito di applicazione
L’IVA al 10% si applica:
• alle prestazioni di manutenzione ordinaria e straordinaria su edifici abitativi, limitatamente alle forniture con posa;
• agli interventi di restauro, risanamento conservativo e ristrutturazione edilizia, anche alle forniture di beni finiti.
Condizioni operative
Per beneficiare dell’aliquota ridotta occorre rilasciare una dichiarazione di utilizzo del bene, in cui indicare il titolo edilizio (CILA, SCIA o Permesso di costruire) e conservare la documentazione che attesti la natura dell’intervento agevolato.
Acquisto dei beni finiti: committente e installatore
**Committente**: può acquistare beni finiti con IVA al 10% solo se destinati a ristrutturazioni, restauri o risanamenti e rilasciando al fornitore la dichiarazione d’uso. Per le manutenzioni, l’acquisto diretto resta soggetto all’IVA 22%.
**Installatore**: può chiedere l’IVA al 10% solo se i beni sono acquistati per essere immediatamente impiegati in un intervento agevolato. Gli acquisti destinati a magazzino o generici restano al 22%. Nei casi di manutenzione, la riduzione si applica solo alla fornitura con posa in opera.
Esempi di beni finiti ammessi all’aliquota 10%
Infissi, serramenti, sanitari, rubinetterie, lampadari, caldaie, condizionatori, camini, porte blindate, pavimenti finiti, recinzioni, ringhiere, impianti domotici.
Esempi di beni esclusi (IVA 22%)
Cemento, sabbia, ghiaia, vernici, colle, sigillanti, cavi elettrici, profilati metallici o piastrelle acquistate sfuse.
Domande frequenti (FAQ)
❓ Il cliente può acquistare direttamente i beni con IVA al 10%?
💬 Sì, se i beni sono destinati a un intervento di ristrutturazione, restauro o risanamento conservativo e viene rilasciata la dichiarazione d’uso al fornitore.
❓ L’installatore può applicare il 10% se acquista per il magazzino?
💬 No, l’agevolazione vale solo se il bene è acquistato per un intervento specifico e immediato.
❓ In caso di manutenzione straordinaria?
💬 L’IVA al 10% si applica solo se il bene è fornito con posa in opera; per forniture autonome resta il 22%.
❓ Quali documenti servono?
💬 Una dichiarazione d’uso e il titolo edilizio (CILA, SCIA, Permesso di costruire).
09/10/2025
2026© Copyright - Studio Marin s.r.l. - Via Capitano Alessio 181/b Rosà (VI) - Tel. 0424 85325 Fax. 0424 1890006 - email info@marinteam.it
Mussolente (VI) Piazza della Vittoria - Tel 0424 878513 - email studio@marinteam.it
piva 02198410249 - privacy - cookies - by 